Roczne podsumowanie stanu majątku przedsiębiorstwa to kluczowy moment dla każdej firmy, pozwalający na dokładne zrozumienie zasobów i ich wartości. Proces ten, choć może wydawać się skomplikowany, z odpowiednim przygotowaniem przebiega sprawnie i efektywnie. W artykule omówimy, jakie kroki podjąć, aby inwentaryzacja nie stała się uciążliwym obowiązkiem, lecz narzędziem wspierającym zarządzanie i podejmowanie strategicznych decyzji. Dowiedz się, jak zaplanować działania, jakie metody wybrać oraz na co zwrócić szczególną uwagę, by uniknąć błędów i maksymalnie wykorzystać potencjał tej operacji.
Co to jest inwentaryzacja i kiedy ją przeprowadzać?
Inwentaryzacja to proces mający na celu ustalenie rzeczywistego stanu składników majątku oraz źródeł ich pochodzenia w firmie. Jest to niezbędne działanie, które pozwala na weryfikację stanu faktycznego z zapisami księgowymi. W wyniku inwentaryzacji można zidentyfikować różnice inwentaryzacyjne, które mogą wynikać z błędów, kradzieży lub naturalnych strat.
Przeprowadzanie inwentaryzacji rocznej jest obowiązkiem prawnym dla większości firm. Zgodnie z przepisami, każda jednostka gospodarcza powinna przeprowadzić inwentaryzację przynajmniej raz w roku, najczęściej na koniec roku obrotowego. Taka praktyka pomaga w zamknięciu ksiąg rachunkowych i przygotowaniu sprawozdań finansowych.
Roczną inwentaryzację warto planować z wyprzedzeniem, aby zminimalizować zakłócenia w codziennej działalności firmy. Optymalnym momentem na jej przeprowadzenie jest okres, kiedy aktywność operacyjna firmy jest na niższym poziomie. Dzięki temu można uniknąć problemów związanych z dostępnością zasobów oraz osób odpowiedzialnych za przeprowadzenie inwentaryzacji.
Inwentaryzacja może być również przeprowadzana w innych terminach niż koniec roku obrotowego, jeśli wymagają tego szczególne okoliczności. Przykładowo, zmiana kierownictwa czy podejrzenie nadużyć finansowych mogą być przesłankami do wcześniejszego rozpoczęcia procesu inwentaryzacyjnego.
Warto również pamiętać, że inwentaryzacja nie ogranicza się tylko do składników majątku trwałego i obrotowego. Obejmuje także zobowiązania oraz rozrachunki z kontrahentami. Dzięki temu możliwe jest uzyskanie pełnego obrazu sytuacji finansowej przedsiębiorstwa.
Podsumowując, inwentaryzacja to kluczowy element zarządzania finansami w firmie. Regularne jej przeprowadzanie pozwala na utrzymanie porządku w dokumentacji księgowej oraz zapewnia rzetelność danych finansowych.
Metody inwentaryzacji – spis z natury i inne
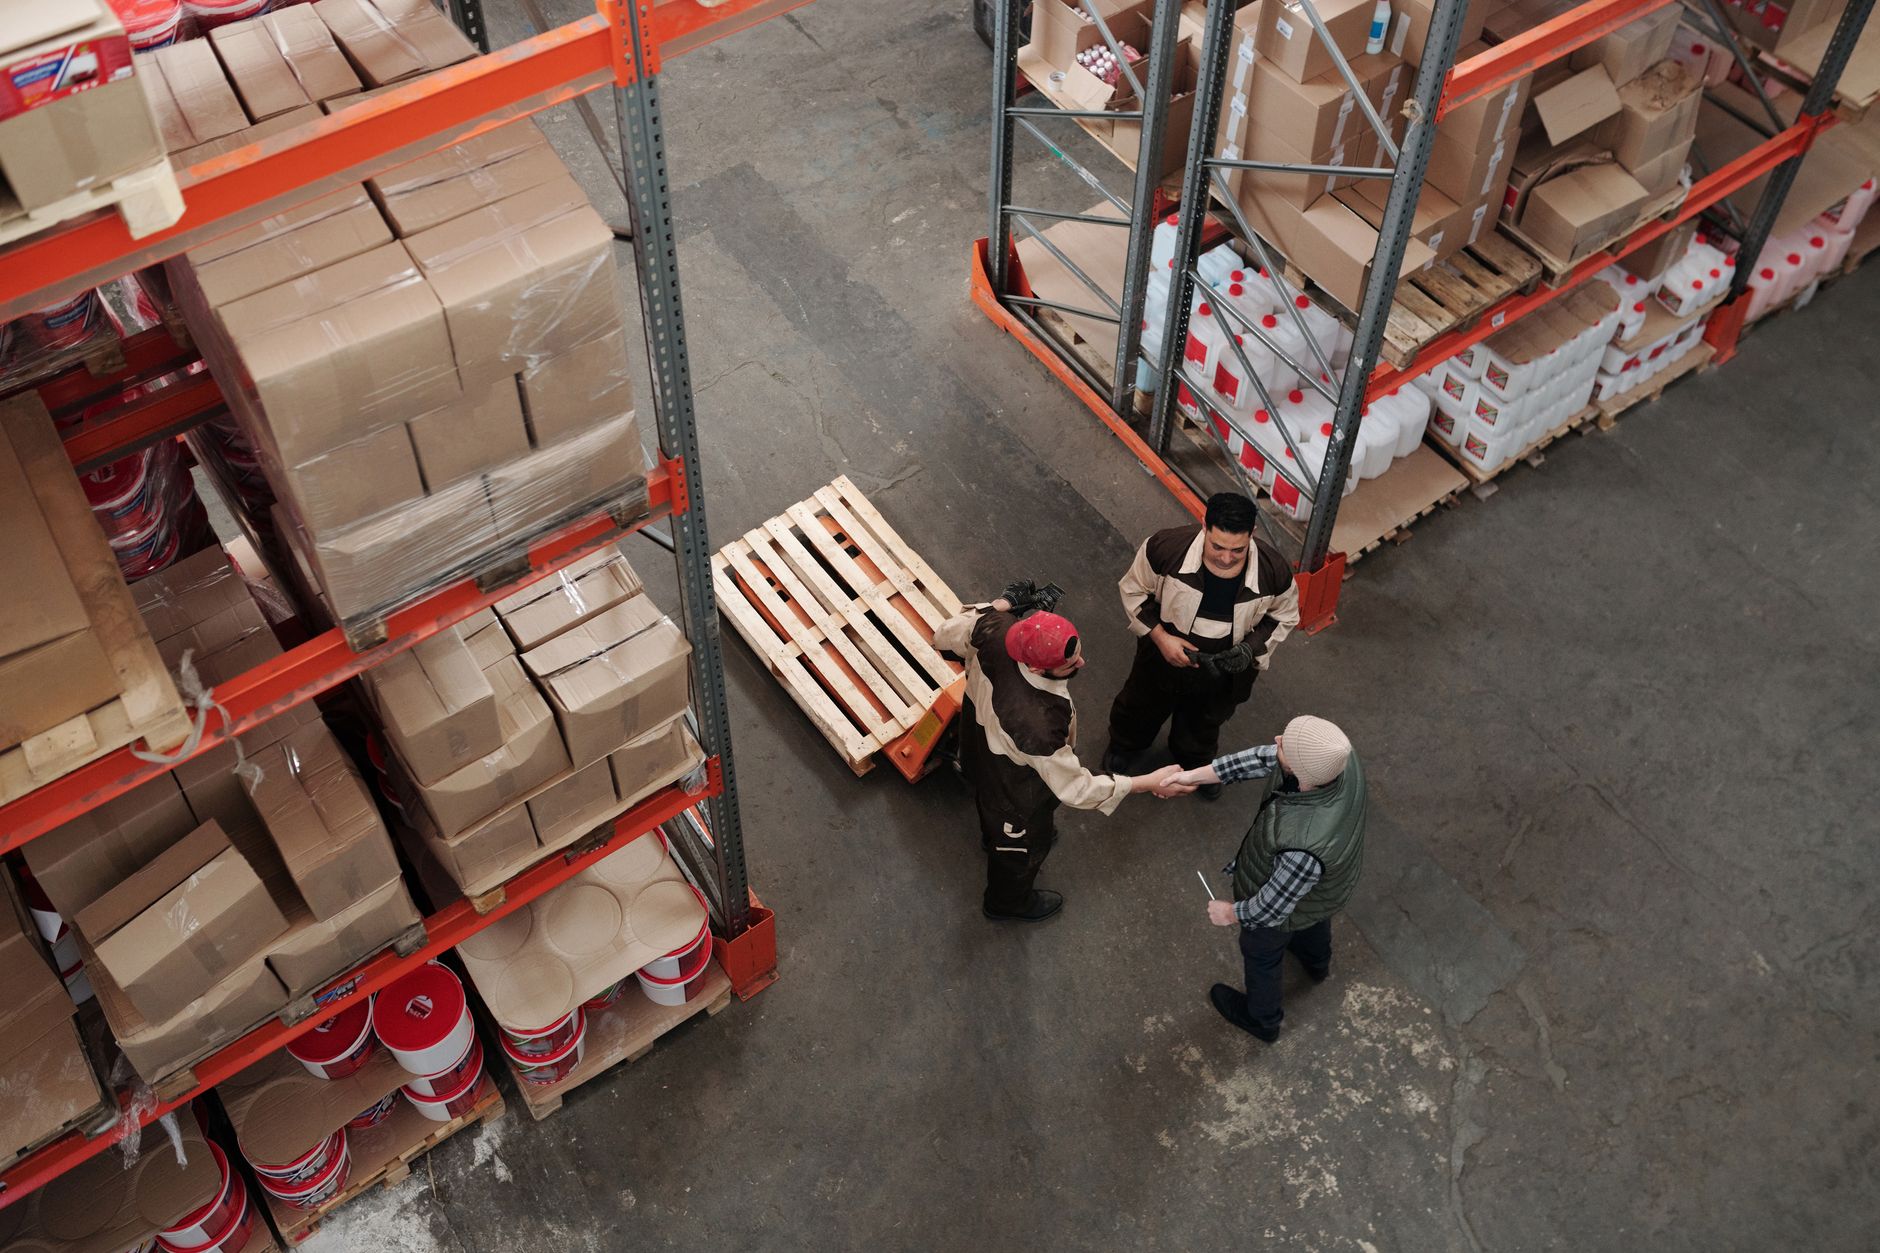
Jedną z najpopularniejszych metod inwentaryzacji jest spis z natury. Polega on na fizycznym zliczeniu składników majątku znajdujących się w firmie. Ta metoda jest szczególnie przydatna w przypadku materiałów, towarów czy środków trwałych. Spis z natury pozwala na dokładne określenie ilości posiadanych zasobów i ich stanu technicznego.
Inną metodą jest inwentaryzacja drogą potwierdzeń sald. Wykorzystuje się ją głównie do weryfikacji rozrachunków z kontrahentami. Proces ten polega na wysyłaniu do kontrahentów prośby o potwierdzenie salda zobowiązań lub należności. Otrzymane odpowiedzi pozwalają na porównanie danych księgowych z rzeczywistością.
Istnieje również metoda porównania zapisów księgowych z dokumentacją źródłową. Polega ona na sprawdzeniu zgodności danych zawartych w księgach rachunkowych z dokumentami takimi jak faktury, umowy czy wyciągi bankowe. Jest to istotne narzędzie kontroli wewnętrznej, które pomaga wykryć błędy lub nadużycia.
W przypadku składników majątku o dużej wartości, takich jak nieruchomości czy maszyny, często stosuje się metodę wyceny eksperckiej. Polega ona na powołaniu biegłego rzeczoznawcy, który dokonuje oceny wartości majątku na podstawie swojego doświadczenia i wiedzy specjalistycznej.
Kolejną metodą jest inwentaryzacja ciągła, która polega na regularnym i systematycznym sprawdzaniu stanu majątku przez cały rok. Dzięki temu możliwe jest bieżące monitorowanie zmian w zasobach firmy oraz szybkie reagowanie na ewentualne nieprawidłowości.
Wybór odpowiedniej metody inwentaryzacji zależy od specyfiki działalności firmy oraz rodzaju posiadanego majątku. Często stosuje się kombinację kilku metod, aby uzyskać jak najbardziej dokładny obraz sytuacji majątkowej przedsiębiorstwa.
Komisja inwentaryzacyjna – skład i obowiązki
Do przeprowadzenia inwentaryzacji niezbędne jest powołanie komisji inwentaryzacyjnej. Jej zadaniem jest koordynowanie całego procesu oraz zapewnienie jego prawidłowego przebiegu. Skład komisji powinien być różnorodny, aby uwzględnić różne perspektywy i kompetencje pracowników.
Zazwyczaj komisja składa się z przedstawicieli różnych działów firmy, takich jak księgowość, logistyka czy produkcja. Ważne jest, aby członkowie komisji mieli odpowiednie kwalifikacje oraz doświadczenie zawodowe. Przewodniczący komisji powinien posiadać umiejętności organizacyjne oraz zdolność do efektywnego zarządzania zespołem.
Obowiązki komisji inwentaryzacyjnej obejmują przygotowanie planu inwentaryzacji, ustalenie harmonogramu prac oraz przydzielenie odpowiedzialności poszczególnym członkom zespołu. Komisja odpowiada także za szkolenie pracowników zaangażowanych w proces oraz nadzorowanie ich pracy.
Kolejnym ważnym zadaniem komisji jest sporządzenie protokołów z przeprowadzonych czynności inwentaryzacyjnych. Dokumentacja ta powinna zawierać szczegółowe informacje o przebiegu inwentaryzacji, napotkanych problemach oraz ewentualnych różnicach między stanem faktycznym a księgowym.
Komisja ma również obowiązek analizowania przyczyn ewentualnych różnic inwentaryzacyjnych i przedstawienia rekomendacji dotyczących ich rozwiązania. W przypadku stwierdzenia nieprawidłowości, komisja powinna podjąć odpowiednie kroki w celu ich wyjaśnienia oraz zapobiegania podobnym sytuacjom w przyszłości.
Dzięki profesjonalnemu podejściu komisji inwentaryzacyjnej możliwe jest zapewnienie rzetelności całego procesu oraz minimalizacja ryzyka wystąpienia błędów czy nadużyć. Komisja pełni kluczową rolę w utrzymaniu porządku i transparentności w zarządzaniu majątkiem firmy.
Arkusze spisowe – jak je przygotować?
Arkusze spisowe są nieodłącznym elementem procesu inwentaryzacji. Ich poprawne przygotowanie jest kluczowe dla uzyskania wiarygodnych wyników. Arkusze te powinny być dostosowane do specyfiki firmy oraz rodzaju inwentaryzowanego majątku.
Pierwszym krokiem w przygotowaniu arkuszy spisowych jest określenie zakresu inwentaryzacji. Należy zdecydować, jakie składniki majątku będą objęte procesem oraz jakie informacje będą zbierane na ich temat. Warto uwzględnić takie dane jak nazwa składnika, jego numer identyfikacyjny, ilość oraz lokalizacja.
Następnie należy opracować szablon arkusza spisowego, który będzie używany podczas inwentaryzacji. Szablon powinien być czytelny i przejrzysty, aby ułatwić pracę osobom dokonującym spisu z natury. Ważne jest także zapewnienie miejsca na ewentualne uwagi dotyczące stanu technicznego czy jakościowego składników majątku.
Kolejnym etapem jest drukowanie arkuszy spisowych oraz ich dystrybucja do osób odpowiedzialnych za przeprowadzenie inwentaryzacji. Warto zadbać o to, aby każda osoba miała dostęp do niezbędnych materiałów oraz instrukcji dotyczących sposobu wypełniania arkuszy.
W trakcie inwentaryzacji ważne jest regularne zbieranie i analizowanie wypełnionych arkuszy spisowych. Dzięki temu możliwe jest bieżące monitorowanie postępów prac oraz szybkie reagowanie na ewentualne problemy. Po zakończeniu procesu arkusze powinny zostać dokładnie sprawdzone pod kątem zgodności z zapisami księgowymi.
Dobrze przygotowane arkusze spisowe są fundamentem rzetelnej inwentaryzacji. Pozwalają one na uzyskanie precyzyjnych danych dotyczących stanu majątku firmy oraz identyfikację ewentualnych różnic czy nieprawidłowości.
Różnice inwentaryzacyjne – co z nimi zrobić?
Różnice inwentaryzacyjne to odchylenia między stanem faktycznym a księgowym składników majątku firmy. Mogą one wynikać z różnych przyczyn, takich jak błędy ludzkie, kradzieże czy naturalne zużycie zasobów. Identyfikacja i analiza tych różnic jest kluczowym elementem procesu inwentaryzacji.
Pierwszym krokiem po wykryciu różnic inwentaryzacyjnych jest dokładne ich zbadanie i określenie przyczyn powstania. W tym celu warto skonsultować się z osobami odpowiedzialnymi za dany obszar działalności firmy oraz sprawdzić dokumentację źródłową.
Kolejnym etapem jest podjęcie decyzji dotyczących sposobu rozliczenia różnic inwentaryzacyjnych. W przypadku nadwyżek warto zastanowić się nad ich ujęciem w księgach rachunkowych jako dodatkowy przychód lub rezerwę na przyszłe potrzeby.
Z kolei niedobory mogą wymagać podjęcia działań korygujących, takich jak uzupełnienie brakujących zasobów czy dochodzenie przyczyn ich powstania. Warto również rozważyć wdrożenie dodatkowych procedur kontrolnych w celu zapobiegania podobnym sytuacjom w przyszłości.
W przypadku stwierdzenia niezgodności wynikających z błędów księgowych konieczne może być dokonanie korekt w zapisach księgowych. Ważne jest, aby wszelkie zmiany były udokumentowane i zgodne z obowiązującymi przepisami prawa rachunkowego.
Dzięki właściwemu podejściu do różnic inwentaryzacyjnych możliwe jest utrzymanie porządku i transparentności w zarządzaniu majątkiem firmy. Regularna analiza tych różnic pozwala na identyfikację potencjalnych problemów oraz wdrażanie skutecznych rozwiązań korygujących.
Inwentaryzacja a ewidencja księgowa
Związek między inwentaryzacją a ewidencją księgową jest niezwykle istotny dla prawidłowego funkcjonowania firmy. Inwentaryzacja służy jako narzędzie weryfikacyjne, które pozwala porównać dane zawarte w księgach rachunkowych ze stanem faktycznym majątku przedsiębiorstwa.
Prawidłowo przeprowadzona inwentaryzacja umożliwia weryfikację poprawności zapisów księgowych oraz identyfikację ewentualnych błędów czy niezgodności. Dzięki temu można dokonać korekt i dostosować dane finansowe do rzeczywistości, co jest kluczowe dla rzetelnego raportowania finansowego.
Ewidencja księgowa odgrywa również istotną rolę w procesie planowania i organizacji inwentaryzacji. Zapisy księgowe stanowią punkt wyjścia do ustalenia zakresu inwentaryzacji oraz wyboru odpowiednich metod jej przeprowadzania. Warto zwrócić uwagę na to, aby ewidencja była prowadzona zgodnie z obowiązującymi przepisami prawa rachunkowego.
Dzięki ścisłemu powiązaniu między inwentaryzacją a ewidencją księgową możliwe jest zapewnienie spójności danych finansowych oraz utrzymanie wysokiego poziomu transparentności w zarządzaniu firmą. Regularne przeprowadzanie obu procesów pozwala na bieżąco monitorować sytuację finansową przedsiębiorstwa oraz szybko reagować na ewentualne problemy.
Należy pamiętać, że wyniki inwentaryzacji powinny być uwzględnione w sprawozdaniach finansowych firmy. Rzetelność tych dokumentów ma kluczowe znaczenie dla wiarygodności przedsiębiorstwa wobec inwestorów, kontrahentów czy instytucji finansowych.
Zarówno inwentaryzacja, jak i ewidencja księgowa są nieodłącznymi elementami skutecznego zarządzania finansami firmy. Ich wzajemna współpraca pozwala na utrzymanie porządku i transparentności w dokumentacji finansowej oraz wspiera podejmowanie trafnych decyzji biznesowych.
Dokumentacja potwierdzająca rzetelność inwentaryzacji
Dokumentacja potwierdzająca rzetelność inwentaryzacji odgrywa kluczową rolę w całym procesie. Stanowi ona dowód na prawidłowe przeprowadzenie wszystkich etapów inwentaryzacji oraz zgodność uzyskanych wyników z rzeczywistością.
Podstawowym elementem dokumentacji są protokoły sporządzone przez komisję inwentaryzacyjną. Zawierają one szczegółowe informacje dotyczące przebiegu procesu, takie jak daty przeprowadzenia spisu z natury, osoby odpowiedzialne za poszczególne zadania oraz napotkane trudności czy niezgodności.
Kolejnym istotnym dokumentem są arkusze spisowe, które stanowią podstawę do porównania stanu faktycznego z zapisami księgowymi. Powinny one być dokładnie wypełnione i zawierać wszystkie niezbędne informacje dotyczące ilości i jakości składników majątku firmy.
Dodatkowo warto gromadzić wszelką korespondencję z kontrahentami dotyczącą potwierdzeń sald czy wyjaśnień dotyczących różnic inwentaryzacyjnych. Tego rodzaju dokumenty mogą okazać się przydatne w przypadku kontroli lub audytu ze strony instytucji zewnętrznych.
Zarówno protokoły, jak i arkusze spisowe powinny być przechowywane przez określony czas zgodnie z przepisami prawa rachunkowego oraz wewnętrznymi regulacjami firmy dotyczącymi archiwizacji dokumentów finansowych.
Dzięki starannie prowadzonej dokumentacji możliwe jest udowodnienie rzetelności przeprowadzonej inwentaryzacji oraz zabezpieczenie interesów firmy przed ewentualnymi roszczeniami ze strony instytucji kontrolujących czy partnerów biznesowych.