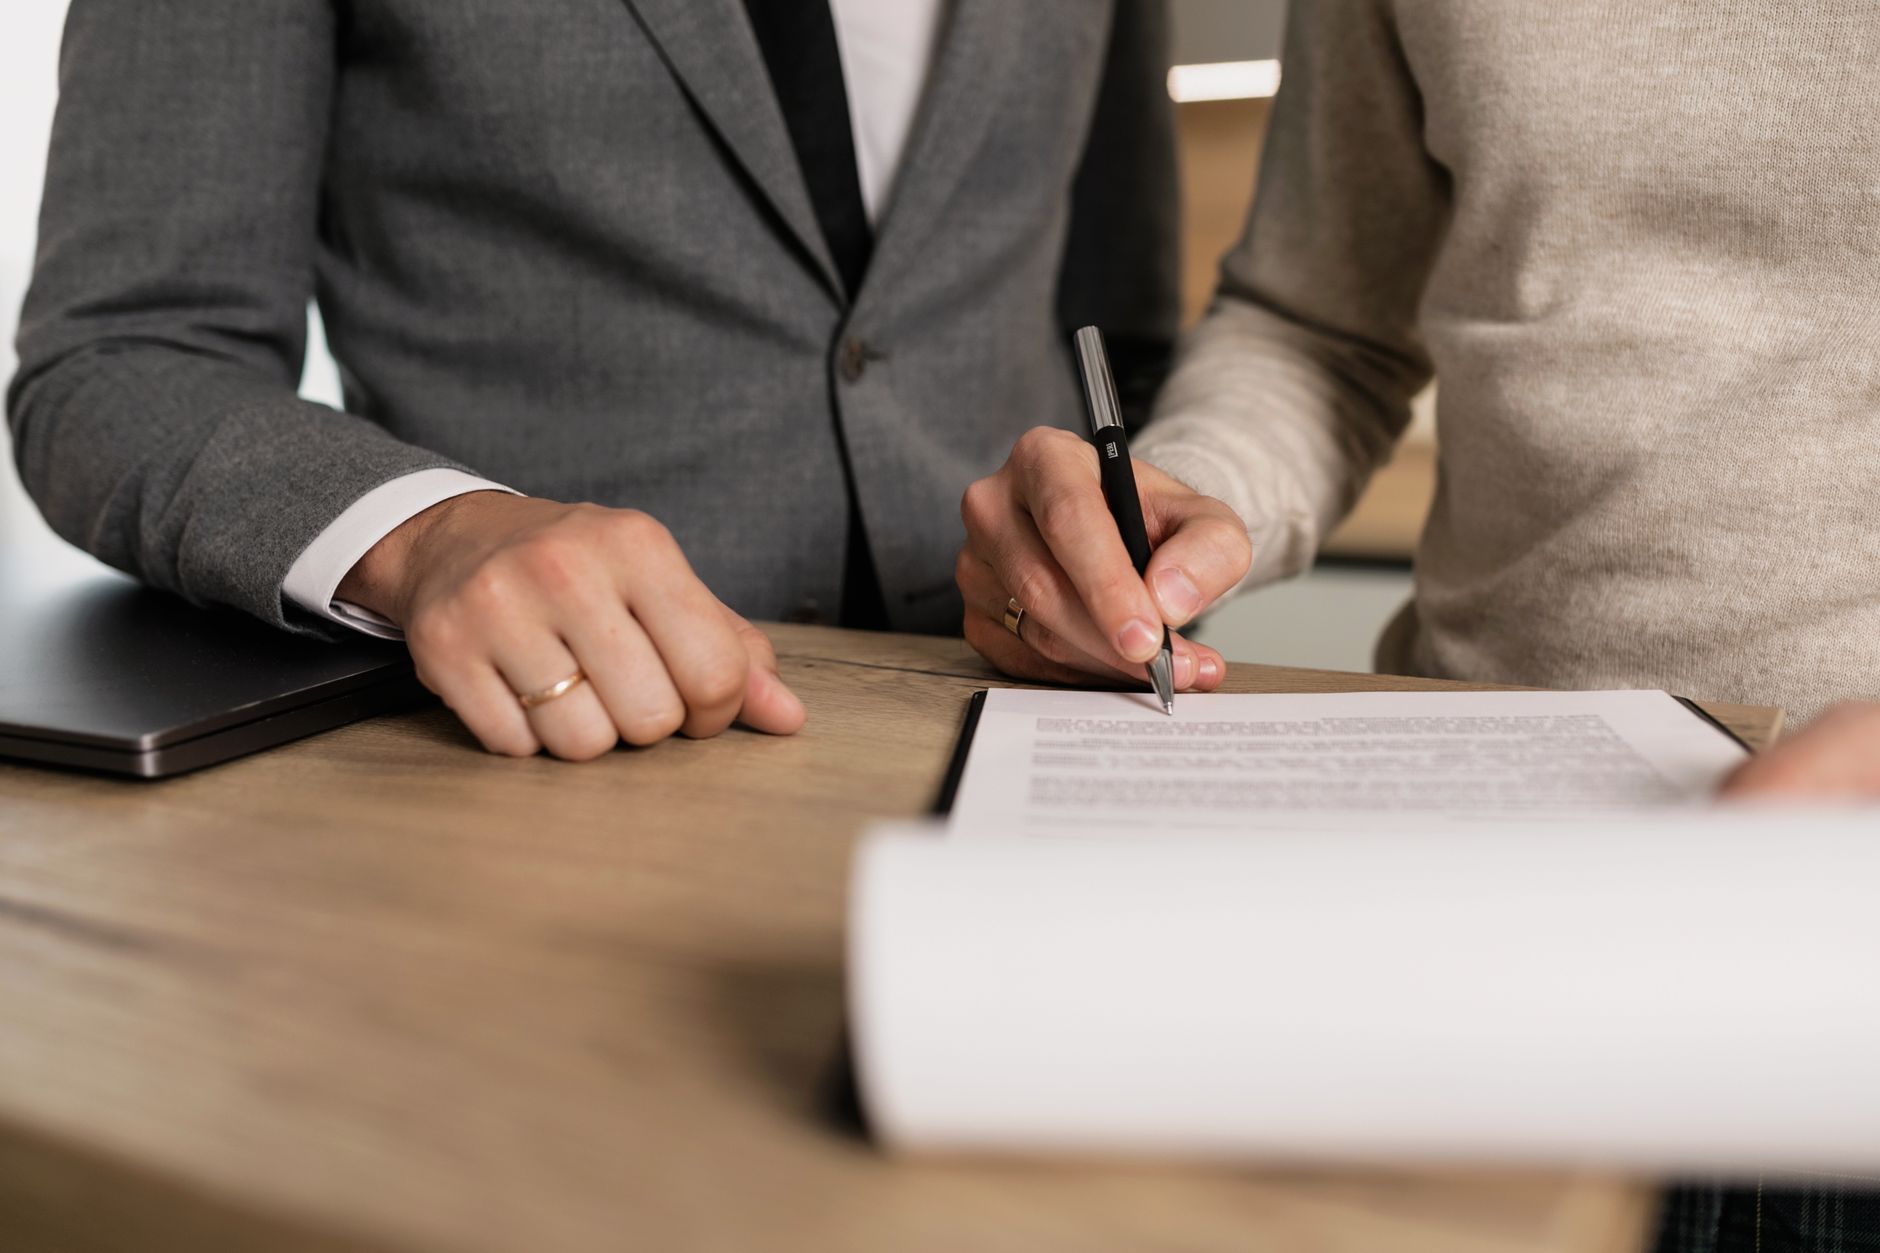
Podpisanie umowy kredytowej to poważny krok, który wymaga dokładnego zrozumienia wszystkich jej zapisów. Ważne jest, aby zwrócić szczególną uwagę na kluczowe elementy, takie jak oprocentowanie, prowizje oraz ewentualne dodatkowe opłaty. Nie mniej istotne są zapisy dotyczące warunków wcześniejszej spłaty oraz ewentualnych kar za opóźnienia. Zrozumienie tych aspektów pomoże uniknąć nieprzyjemnych niespodzianek i zapewni lepsze przygotowanie na przyszłe zobowiązania finansowe.
Oprocentowanie stałe vs zmienne
Kiedy rozważasz zaciągnięcie kredytu, jednym z kluczowych elementów, na które musisz zwrócić uwagę, jest rodzaj oprocentowania. Możesz wybierać między oprocentowaniem stałym a zmiennym. Oprocentowanie stałe oznacza, że przez cały okres kredytowania wysokość odsetek nie ulegnie zmianie, co daje pewność co do wysokości raty.
Z kolei oprocentowanie zmienne może się zmieniać w zależności od sytuacji rynkowej. Oznacza to, że jeśli stopy procentowe wzrosną, wzrośnie również twoja rata kredytowa. Z drugiej strony, jeśli stopy procentowe spadną, twoje raty mogą się obniżyć. To rozwiązanie jest bardziej ryzykowne, ale może okazać się korzystne w określonych warunkach.
Wybór między tymi dwoma opcjami zależy od twojej skłonności do ryzyka oraz oczekiwań co do przyszłych zmian stóp procentowych. Jeśli preferujesz stabilność i pewność co do przyszłych wydatków, oprocentowanie stałe może być dla ciebie lepszym wyborem. W przeciwnym razie, jeśli jesteś gotowy na pewne ryzyko w zamian za potencjalne korzyści, oprocentowanie zmienne może być interesującą opcją.
Warto również zwrócić uwagę na to, jak często bank aktualizuje stopy procentowe w przypadku oprocentowania zmiennego. Niektóre banki mogą to robić co miesiąc, inne co kwartał lub nawet rzadziej. To może mieć znaczący wpływ na całkowity koszt kredytu.
Kolejnym aspektem, który warto wziąć pod uwagę, jest możliwość przewalutowania kredytu. Niektóre umowy kredytowe oferują taką opcję, co może być korzystne w przypadku dużych zmian kursów walut. Jednak wiąże się to z dodatkowymi kosztami i ryzykiem.
Pamiętaj, że decyzja o wyborze rodzaju oprocentowania powinna być dobrze przemyślana i dostosowana do twojej indywidualnej sytuacji finansowej oraz planów na przyszłość. Zawsze warto porównać oferty różnych banków i skonsultować się z doradcą finansowym.
RRSO – co tak naprawdę oznacza?
RRSO, czyli Rzeczywista Roczna Stopa Oprocentowania, to jeden z najważniejszych wskaźników przy wyborze kredytu. Pokazuje on całkowity koszt kredytu w ujęciu rocznym i uwzględnia wszystkie opłaty związane z zaciągnięciem pożyczki. Dzięki temu można łatwo porównać oferty różnych banków.
Warto pamiętać, że RRSO obejmuje nie tylko odsetki, ale także prowizje, ubezpieczenia i inne opłaty dodatkowe. Dlatego jest to bardziej miarodajny wskaźnik niż sama stopa procentowa. Im niższe RRSO, tym tańszy kredyt w dłuższej perspektywie.
Należy jednak zwrócić uwagę na to, że RRSO jest obliczane dla określonego okresu kredytowania. Jeśli planujesz spłacić kredyt wcześniej niż wynika to z harmonogramu, rzeczywiste koszty mogą się różnić od tych przedstawionych w RRSO.
Podczas analizy RRSO warto zwrócić uwagę na to, jakie elementy są uwzględnione w jego obliczeniach. Niektóre banki mogą pomijać pewne opłaty lub stosować inne metody kalkulacji, co może wpłynąć na wynik końcowy.
Porównując oferty kredytowe różnych instytucji finansowych, zawsze sprawdzaj RRSO w kontekście twoich indywidualnych potrzeb i oczekiwań. Pamiętaj też, że RRSO nie uwzględnia zmian stóp procentowych w przypadku kredytów o zmiennym oprocentowaniu.
Podsumowując, RRSO to niezwykle przydatne narzędzie do oceny atrakcyjności ofert kredytowych. Dzięki niemu możesz uniknąć nieprzyjemnych niespodzianek i lepiej zarządzać swoimi finansami.
Prowizje i opłaty dodatkowe w kredycie
Prowizje i opłaty dodatkowe są nieodłącznym elementem większości umów kredytowych. Mogą one znacząco wpłynąć na całkowity koszt pożyczki, dlatego warto dokładnie je przeanalizować przed podpisaniem umowy. Najczęściej spotykane opłaty to prowizja za udzielenie kredytu, która zazwyczaj wynosi od 1% do 5% wartości pożyczki.
Innym rodzajem opłat są koszty związane z obsługą kredytu. Mogą one obejmować opłaty za prowadzenie rachunku czy wydanie wyciągów bankowych. Choć pojedyncze opłaty mogą wydawać się niewielkie, w dłuższej perspektywie mogą znacząco zwiększyć koszt całego zobowiązania.
Kolejną kategorią są opłaty za wcześniejszą spłatę kredytu. Niektóre banki mogą naliczać dodatkowe koszty za szybsze uregulowanie zobowiązania niż przewiduje to harmonogram spłat. Warto zwrócić na to uwagę, jeśli planujesz wcześniejsze zamknięcie kredytu.
Nie zapominaj również o ewentualnych karach za opóźnienia w spłacie rat. Banki mogą naliczać odsetki karne lub dodatkowe opłaty za nieterminowe regulowanie zobowiązań. Warto znać ich wysokość i warunki naliczania.
Przy zawieraniu umowy kredytowej zwróć także uwagę na ewentualne koszty związane z ubezpieczeniem kredytu lub jego zabezpieczeniem. Choć mogą one zwiększyć bezpieczeństwo transakcji, jednocześnie podnoszą całkowity koszt pożyczki.
Aby uniknąć nieprzyjemnych niespodzianek, zawsze czytaj dokładnie umowę kredytową i pytaj o wszelkie niejasności związane z prowizjami i opłatami dodatkowymi. Dzięki temu będziesz miał pełny obraz finansowy swojego zobowiązania.
Ubezpieczenie wymagane przez bank
Ubezpieczenie to często wymóg stawiany przez banki przy udzielaniu kredytu. Ma ono na celu zabezpieczenie instytucji finansowej przed ryzykiem niespłacenia pożyczki przez klienta. Najczęściej spotykane formy ubezpieczeń to ubezpieczenie na życie, ubezpieczenie od utraty pracy oraz ubezpieczenie nieruchomości w przypadku kredytów hipotecznych.
Ubezpieczenie na życie jest jednym z najpopularniejszych zabezpieczeń stosowanych przez banki. Chroni ono instytucję finansową w przypadku śmierci kredytobiorcy, co może mieć znaczący wpływ na spłatę zobowiązań przez rodzinę zmarłego.
Z kolei ubezpieczenie od utraty pracy ma na celu ochronę klienta w sytuacji nagłego braku dochodów. Dzięki temu w przypadku utraty zatrudnienia klient może liczyć na pokrycie rat kredytowych przez określony czas.
Kredyty hipoteczne często wymagają ubezpieczenia nieruchomości. Jest to zabezpieczenie zarówno dla banku, jak i dla klienta przed ewentualnymi zdarzeniami losowymi, które mogą wpłynąć na wartość nieruchomości.
Choć ubezpieczenia mogą zwiększyć koszt całkowity kredytu, często są one niezbędnym elementem umowy. Warto jednak dokładnie przeanalizować warunki polis oraz ich koszty przed podjęciem decyzji o podpisaniu umowy kredytowej.
Pamiętaj również o możliwości negocjacji warunków ubezpieczeń z bankiem lub poszukiwaniu alternatywnych ofert na rynku. Może to przynieść oszczędności i lepsze dopasowanie do twoich indywidualnych potrzeb.
Klauzule dozwolone i niedozwolone w umowie
Przed podpisaniem umowy kredytowej warto zwrócić szczególną uwagę na klauzule zawarte w dokumencie. Klauzule dozwolone są zgodne z obowiązującym prawem i regulacjami bankowymi, podczas gdy klauzule niedozwolone mogą naruszać prawa konsumenta i być uznane za nieważne przez sąd.
Często spotykanym problemem są klauzule dotyczące jednostronnej zmiany warunków umowy przez bank bez zgody klienta. Takie postanowienia mogą być uznane za niedozwolone i nieważne prawnie.
Kolejnym przykładem są klauzule dotyczące automatycznego przedłużania umowy bez wyraźnej zgody klienta. Takie praktyki są często kwestionowane przez organy nadzorujące rynek finansowy.
Zwróć również uwagę na klauzule dotyczące kosztów dodatkowych oraz kar umownych za nieterminową spłatę raty. Wysokość takich opłat powinna być jasno określona i zgodna z obowiązującymi przepisami prawa.
Warto skonsultować się z prawnikiem lub doradcą finansowym przed podpisaniem umowy, aby uniknąć niekorzystnych zapisów oraz lepiej zrozumieć swoje prawa jako konsumenta.
Pamiętaj, że każda umowa powinna być przejrzysta i zgodna z obowiązującym prawem. Jeśli masz jakiekolwiek wątpliwości co do zawartych klauzul, nie wahaj się pytać o wyjaśnienia lub prosić o ich usunięcie z dokumentu.
Jak wcześniej spłacić kredyt?
Ewentualność wcześniejszej spłaty kredytu może być atrakcyjną opcją dla wielu kredytobiorców chcących szybko pozbyć się zobowiązań finansowych. Warto jednak zwrócić uwagę na warunki tej operacji zawarte w umowie kredytowej oraz ewentualne koszty związane z jej realizacją.
Niektóre banki mogą naliczać dodatkowe opłaty za wcześniejszą spłatę kredytu. Opłaty te mają na celu rekompensatę utraconych odsetek przez instytucję finansową. Przed podjęciem decyzji o wcześniejszej spłacie warto dokładnie przeanalizować wysokość tych kosztów oraz porównać je z potencjalnymi oszczędnościami wynikającymi z braku dalszych odsetek.
Jeśli planujesz spłacić kredyt wcześniej, warto skontaktować się z bankiem w celu uzyskania szczegółowych informacji na temat procedury oraz wymaganych formalności. Bank może wymagać pisemnego zawiadomienia o zamiarze wcześniejszej spłaty oraz ustalenia nowego harmonogramu spłat.
Kolejnym krokiem jest sprawdzenie możliwości częściowej spłaty kapitału bez dodatkowych opłat. Częściowa spłata może pozwolić na zmniejszenie wysokości raty lub skrócenie okresu kredytowania bez konieczności ponoszenia dodatkowych kosztów.
Pamiętaj również o możliwości negocjacji warunków wcześniejszej spłaty z bankiem. W niektórych przypadkach instytucje finansowe mogą zgodzić się na obniżenie lub całkowite zniesienie opłat związanych z wcześniejszą spłatą jako gest dobrej woli wobec klienta.
Podsumowując, wcześniejsza spłata kredytu może przynieść korzyści finansowe pod warunkiem starannego przeanalizowania wszystkich związanych z nią kosztów oraz formalności. Zawsze warto porozmawiać z doradcą finansowym przed podjęciem ostatecznej decyzji.
Co robić gdy masz problem ze spłatą?
Kiedy napotykasz trudności ze spłatą kredytu, pierwszym krokiem powinno być skontaktowanie się z bankiem. Wiele instytucji finansowych oferuje programy pomocowe dla klientów znajdujących się w trudnej sytuacji finansowej. Nie czekaj aż problem się pogłębi – im szybciej podejmiesz działanie, tym większa szansa na znalezienie rozwiązania.
Doradca bankowy może zaproponować restrukturyzację zadłużenia, czyli zmianę warunków umowy kredytowej w celu dostosowania jej do aktualnych możliwości finansowych klienta. Może to obejmować wydłużenie okresu spłaty lub obniżenie wysokości miesięcznych rat.
Inną opcją jest skorzystanie z tzw. wakacji kredytowych – czasowego zawieszenia spłat rat kapitałowych lub odsetkowych. Takie rozwiązanie pozwala złapać oddech finansowy i poprawić swoją sytuację materialną bez konieczności rezygnacji z umowy kredytowej.
Jeśli posiadasz kilka zobowiązań finansowych, warto rozważyć konsolidację długów – połączenie wszystkich kredytów w jeden o niższym oprocentowaniu i dłuższym okresie spłaty. Dzięki temu możesz uprościć swoje finanse i zmniejszyć miesięczne obciążenia budżetu domowego.
Pamiętaj również o możliwości skorzystania z pomocy doradcy finansowego lub prawnika specjalizującego się w sprawach związanych z zadłużeniem konsumenckim. Profesjonalna pomoc może okazać się nieoceniona przy negocjacjach z bankiem oraz opracowywaniu planu wyjścia z trudnej sytuacji finansowej.
Niezależnie od podjętych działań ważne jest zachowanie otwartej komunikacji z bankiem oraz terminowe regulowanie wszelkich uzgodnionych płatności. Dzięki temu unikniesz dalszych problemów oraz zachowasz dobrą reputację jako klient instytucji finansowej.